← خدمات التدقيق والتأكيد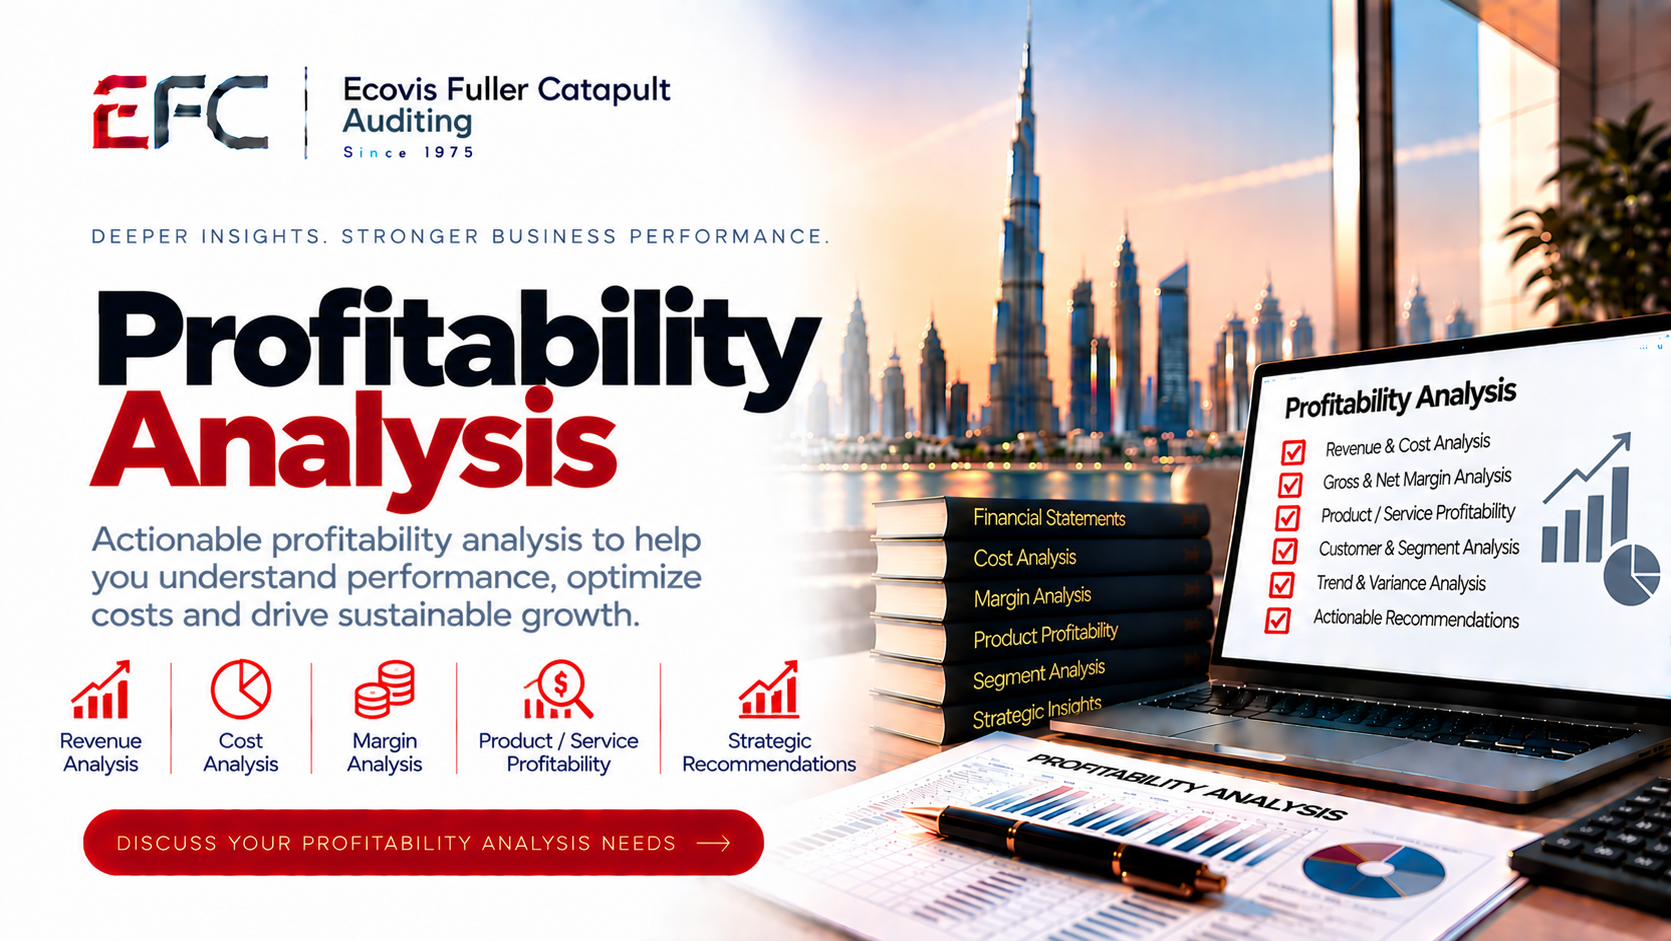
تحليل الربحية
تحليل الربحية حسب المنتج أو العميل أو المشروع أو القسم لإظهار مكان ربح وخسارة الأموال بالضبط.
تُخفي أرقام الأرباح والخسائر الإجمالية الكثير بقدر ما تُظهره، إذ يُفصّل تحليل الربحية النتائج حسب المنتج أو العميل أو المشروع أو الفرع أو القسم، ليُبيّن أيّ أجزاء العمل تُحقق العوائد فعليًا، وأيّها مدعومة ضمنيًا من باقي الأجزاء. غالبًا ما يكون هذا التحليل هو ما يُغيّر قرارات التسعير أو تخصيص الموارد أو مزيج العملاء بمجرد أن يطّلع المالكون على الأرقام الحقيقية وراء كل قطاع.
ما هذا؟
تحليل مفصل للأداء المالي حسب المنتج أو العميل أو المشروع أو القطاع، مع تحديد محركات الربحية الحقيقية المخفية ضمن النتائج الإجمالية.
من يحتاج إليه؟
الشركات التي لديها منتجات أو عملاء أو أقسام متعددة ولا تملك رؤية على مستوى القطاعات، والشركات التي تتساءل عما إذا كانت الأسعار تعكس التكاليف الحقيقية، والقيادة التي تتخذ قرارات بشأن الموارد أو مزيج العملاء.
الشركات التي لديها منتجات أو عملاء أو أقسام متعددة ولا تملك رؤية على مستوى القطاعات، والشركات التي تتساءل عما إذا كانت الأسعار تعكس التكاليف الحقيقية، والقيادة التي تتخذ قرارات بشأن الموارد أو مزيج العملاء.
فوائد
- رؤية واضحة للمنتجات أو العملاء أو القطاعات التي تحقق الربح فعلياً
- مدخلات مدعومة بالبيانات لقرارات التسعير وتحديد الموارد
- تحديد القطاعات التي يتم دعمها سراً من قبل باقي أقسام الشركة
- إطار عمل قابل للتكرار لتتبع القطاعات بشكل مستمر
عمليتنا
1. تحديد القطاعات المراد تحليلها (المنتج، العميل، المشروع، القسم)
2. تخصيص الإيرادات والتكاليف بدقة لكل قطاع
3. حساب هوامش الربح الحقيقية على مستوى القطاعات وتحديد القيم الشاذة
4. عرض النتائج مع توصيات بشأن التسعير أو الموارد
عامل التكلفة ~ يعتمد على عدد القطاعات التي تم تحليلها، ومدى تعقيد تخصيص التكاليف، وما إذا كان يتم إعداد تقارير القطاعات المستمرة بعد ذلك.
الجدول الزمني ~ عادةً ما يستغرق تحليل الربحية المركز من أسبوعين إلى ثلاثة أسابيع، وذلك اعتمادًا على مدى تنظيم بيانات المعاملات الأساسية.
الأسئلة الشائعة
1. لماذا يبدو الربح الإجمالي جيدًا بينما تخسر المنتجات أو العملاء الأفراد المال؟
تُحسب الأرقام الإجمالية كمتوسط لجميع العوامل، لذا قد يُخفي منتج أو عميل ذو هامش ربح قوي منتجًا أو عميلًا خاسرًا في مكان آخر من العمل - ولا تظهر الخسارة إلا بعد توزيع التكاليف بشكل صحيح على مستوى القطاع. هذه هي تحديدًا نقطة الضعف التي صُمم تحليل الربحية لإزالتها.
تُحسب الأرقام الإجمالية كمتوسط لجميع العوامل، لذا قد يُخفي منتج أو عميل ذو هامش ربح قوي منتجًا أو عميلًا خاسرًا في مكان آخر من العمل - ولا تظهر الخسارة إلا بعد توزيع التكاليف بشكل صحيح على مستوى القطاع. هذه هي تحديدًا نقطة الضعف التي صُمم تحليل الربحية لإزالتها.
2. كيف يتم توزيع التكاليف المشتركة (مثل الإيجار أو رواتب الموظفين الإداريين) على المنتجات أو العملاء؟
يتم توزيع التكاليف المشتركة باستخدام معيار معقول - كعدد الموظفين، أو نسبة الإيرادات، أو الوقت المستغرق، أو المساحة، وذلك حسب نوع التكلفة - بحيث يتحمل كل قطاع حصة عادلة من التكاليف العامة بدلاً من تحليله بناءً على الإيرادات فقط. نتفق معكم على منهجية التوزيع قبل اعتماد النتائج النهائية.
يتم توزيع التكاليف المشتركة باستخدام معيار معقول - كعدد الموظفين، أو نسبة الإيرادات، أو الوقت المستغرق، أو المساحة، وذلك حسب نوع التكلفة - بحيث يتحمل كل قطاع حصة عادلة من التكاليف العامة بدلاً من تحليله بناءً على الإيرادات فقط. نتفق معكم على منهجية التوزيع قبل اعتماد النتائج النهائية.
3. ما الذي يتغير عادةً بعد تحليل الربحية؟
تشمل النتائج الشائعة إعادة تسعير أو إلغاء خط إنتاج خاسر، أو إعادة التفاوض على الشروط مع عميل ذي هامش ربح منخفض، أو إعادة توجيه الموارد نحو قطاعات ذات هوامش ربح أعلى. يوفر لك التحليل الأدلة؛ أما القرارات اللاحقة فهي قراراتك أنت، مستندةً إلى أرقام حقيقية لا إلى الحدس.
تشمل النتائج الشائعة إعادة تسعير أو إلغاء خط إنتاج خاسر، أو إعادة التفاوض على الشروط مع عميل ذي هامش ربح منخفض، أو إعادة توجيه الموارد نحو قطاعات ذات هوامش ربح أعلى. يوفر لك التحليل الأدلة؛ أما القرارات اللاحقة فهي قراراتك أنت، مستندةً إلى أرقام حقيقية لا إلى الحدس.
Who needs it?
Contact us to discuss whether this fits your situation.
Our process
Every engagement starts with a scoping consultation — get in touch to discuss the steps involved.
Timeline
Varies by engagement scope — ask us for an estimate.
Cost factors
Fees depend on scope and complexity — contact us for a tailored quote.
Ready to talk?
Book a confidential consultation with one of our partners to discuss تحليل الربحية.
Book a ConsultationTrusted By
What Our Clients Say
“إذا كنت تبحث عن شركة موثوقة وجديرة بالثقة لتلبية احتياجاتك المحاسبية، فاختر شركة كاتابولت للحسابات. لقد كنت أتعامل معهم لسنوات عديدة.”
Ms. Donna Rayson
CEO · Seven oaks British Nursery