← Prüfungs- und Beratungsdienstleistungen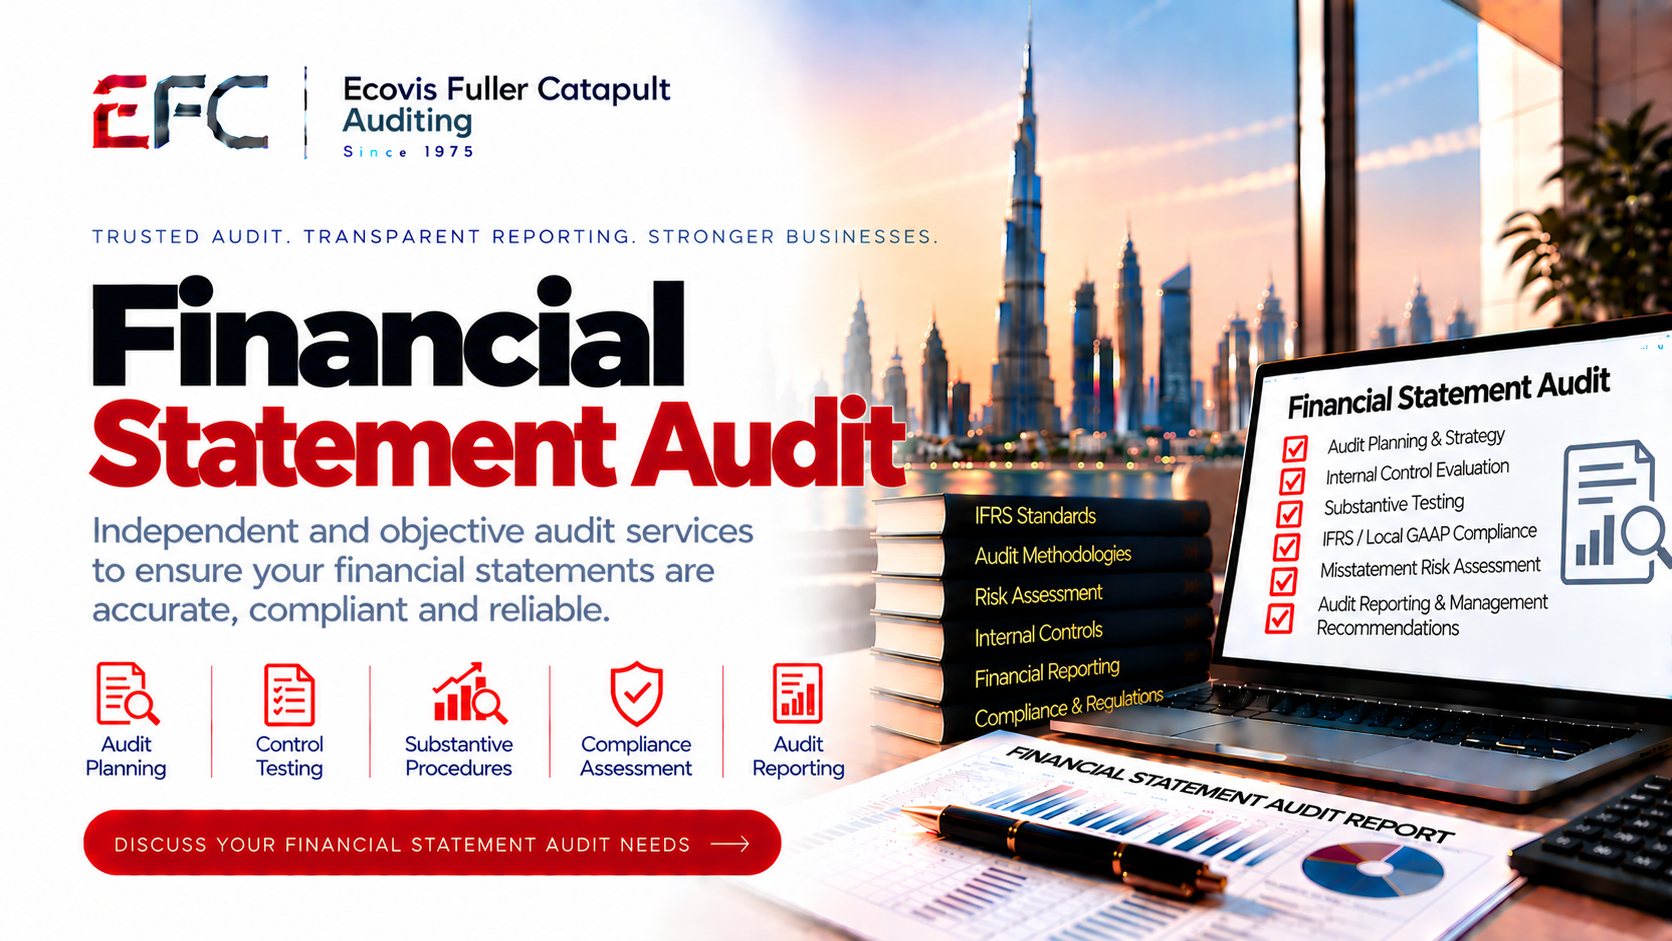
Was ist das?
Häufig gestellte Fragen
Abschlussprüfung
Vollständige Jahresabschlussprüfung, einschließlich Bilanz, Gewinn- und Verlustrechnung, Kapitalflussrechnung und Offenlegungen nach IFRS.
Eine Abschlussprüfung ist die vollständige, standardisierte Jahresabschlussprüfung, die alle Finanzberichte – Bilanz, Gewinn- und Verlustrechnung, Kapitalflussrechnung und Anhang – umfasst und zu einem formellen Prüfungsurteil darüber führt, ob diese ein den tatsächlichen Verhältnissen entsprechendes Bild gemäß IFRS vermitteln. Diese Art von Prüfung meinen die meisten Freizonen und Banken in den VAE, wenn sie von einer „Jahresabschlussprüfung“ sprechen. Sie ist typischerweise die Grundlage für die Körperschaftsteuererklärung oberhalb bestimmter Schwellenwerte, für die Lizenzverlängerung oder für die Berichterstattung an Kreditgeber/Investoren.
Was ist das?
Die standardmäßige, umfassende Jahresabschlussprüfung eines vollständigen Jahresabschlusses, die zu einem formellen Prüfungsurteil nach IFRS führt – die in den VAE am häufigsten geforderte Prüfungsart.
Wer braucht das?
Unternehmen in Freizonen, bei denen eine jährliche Prüfung Voraussetzung für die Lizenzverlängerung ist, Unternehmen auf dem Festland, die geprüfte Finanzberichte für Banken oder die Körperschaftsteuer benötigen, und alle Unternehmen, die ein vollständiges gesetzliches Prüfungsurteil benötigen.
Unternehmen in Freizonen, bei denen eine jährliche Prüfung Voraussetzung für die Lizenzverlängerung ist, Unternehmen auf dem Festland, die geprüfte Finanzberichte für Banken oder die Körperschaftsteuer benötigen, und alle Unternehmen, die ein vollständiges gesetzliches Prüfungsurteil benötigen.
Vorteile
- Erfüllt die standardmäßigen gesetzlichen Prüfungsanforderungen, die die meisten Behörden und Banken erwarten.
- Vollständige Prüfung des gesamten Jahresabschlusses, nicht nur eines begrenzten Umfangs
- Ein anerkannter IFRS-Prüfungsbericht, der von Aufsichtsbehörden, Banken und Investoren akzeptiert wird.
- Unterstützt die Einhaltung der Körperschaftsteuerbestimmungen für Unternehmen oberhalb der relevanten Schwellenwerte.
Unser Prozess
1. Planen Sie den Umfang, den Zeitplan und die Dokumentationsanforderungen des Audits.
2. Führen Sie umfassende Feldarbeiten in allen Bereichen der Finanzberichterstattung durch.
3. Klären Sie die Ergebnisse und finalisieren Sie die Anpassungen mit Ihrem Team.
4. Ausstellung des geprüften Jahresabschlusses und des formellen Prüfungsurteils
Kostenfaktor ~ Basierend auf Unternehmensgröße, Transaktionskomplexität, Anzahl der Standorte/Tochtergesellschaften und Verfügbarkeit der zugrunde liegenden Finanzunterlagen.
Zeitlicher Ablauf ~ Eine Standardprüfung des Jahresabschlusses eines KMU dauert in der Regel 2–4 Wochen vom Beginn der Feldarbeit bis zur Unterzeichnung des Prüfungsurteils.
Häufig gestellte Fragen
1. Ist eine „Abschlussprüfung“ dasselbe wie das, was in meiner Freihandelszone als „Jahresabschlussprüfung“ bezeichnet wird?
Ja – dies ist im Allgemeinen die standardmäßige, umfassende Prüfung, auf die sich die Freizonen und Aufsichtsbehörden des Festlandes in den VAE beziehen, wenn sie eine jährliche oder gesetzliche Prüfung vorschreiben. Einige Prüfungen (interne Prüfungen, Compliance-Prüfungen, forensische Prüfungen) sind enger gefasst und dienen anderen Zwecken. Deshalb klären wir genau mit Ihnen, welche Art von Prüfung für Ihre spezifischen Anforderungen erforderlich ist.
Ja – dies ist im Allgemeinen die standardmäßige, umfassende Prüfung, auf die sich die Freizonen und Aufsichtsbehörden des Festlandes in den VAE beziehen, wenn sie eine jährliche oder gesetzliche Prüfung vorschreiben. Einige Prüfungen (interne Prüfungen, Compliance-Prüfungen, forensische Prüfungen) sind enger gefasst und dienen anderen Zwecken. Deshalb klären wir genau mit Ihnen, welche Art von Prüfung für Ihre spezifischen Anforderungen erforderlich ist.
2. Welche Finanzberichte werden im Rahmen einer vollständigen Prüfung geprüft?
Eine vollständige Abschlussprüfung umfasst die Bilanz, die Gewinn- und Verlustrechnung, die Kapitalflussrechnung, die Eigenkapitalveränderungsrechnung sowie die zugehörigen Anhangangaben – den nach IFRS erforderlichen vollständigen Satz. Teilprüfungen oder Prüfungen mit begrenztem Umfang (wie z. B. AUP) decken hingegen nur bestimmte, vereinbarte Punkte ab.
3. Wie bald nach Jahresende sollten wir mit dem Prüfungsprozess beginnen?
Ein Beginn innerhalb von vier bis sechs Wochen vor Jahresende bietet ausreichend Zeit für eine reibungslose Prüfung vor den üblichen Fristen für die Verlängerung von Freizonenlizenzen und die Abgabe der Körperschaftsteuererklärung. Unternehmen mit sorgfältig geführter monatlicher Buchhaltung können oft schneller vorgehen. Ein zu später Beginn ist eine der häufigsten Ursachen für überstürzte und stressige Jahresabschlussprüfungen.
Ein Beginn innerhalb von vier bis sechs Wochen vor Jahresende bietet ausreichend Zeit für eine reibungslose Prüfung vor den üblichen Fristen für die Verlängerung von Freizonenlizenzen und die Abgabe der Körperschaftsteuererklärung. Unternehmen mit sorgfältig geführter monatlicher Buchhaltung können oft schneller vorgehen. Ein zu später Beginn ist eine der häufigsten Ursachen für überstürzte und stressige Jahresabschlussprüfungen.
Who needs it?
Contact us to discuss whether this fits your situation.
Our process
Every engagement starts with a scoping consultation — get in touch to discuss the steps involved.
Timeline
Varies by engagement scope — ask us for an estimate.
Cost factors
Fees depend on scope and complexity — contact us for a tailored quote.
Ready to talk?
Book a confidential consultation with one of our partners to discuss abschlussprüfung.
Book a ConsultationTrusted By
What Our Clients Say
“Wenn Sie für Ihre Buchhaltung ein vertrauenswürdiges und zuverlässiges Unternehmen suchen, dann entscheiden Sie sich bitte für Catapult Accounts. Ich bin seit vielen Jahren Kunde.”
Ms. Donna Rayson
CEO · Seven oaks British Nursery